
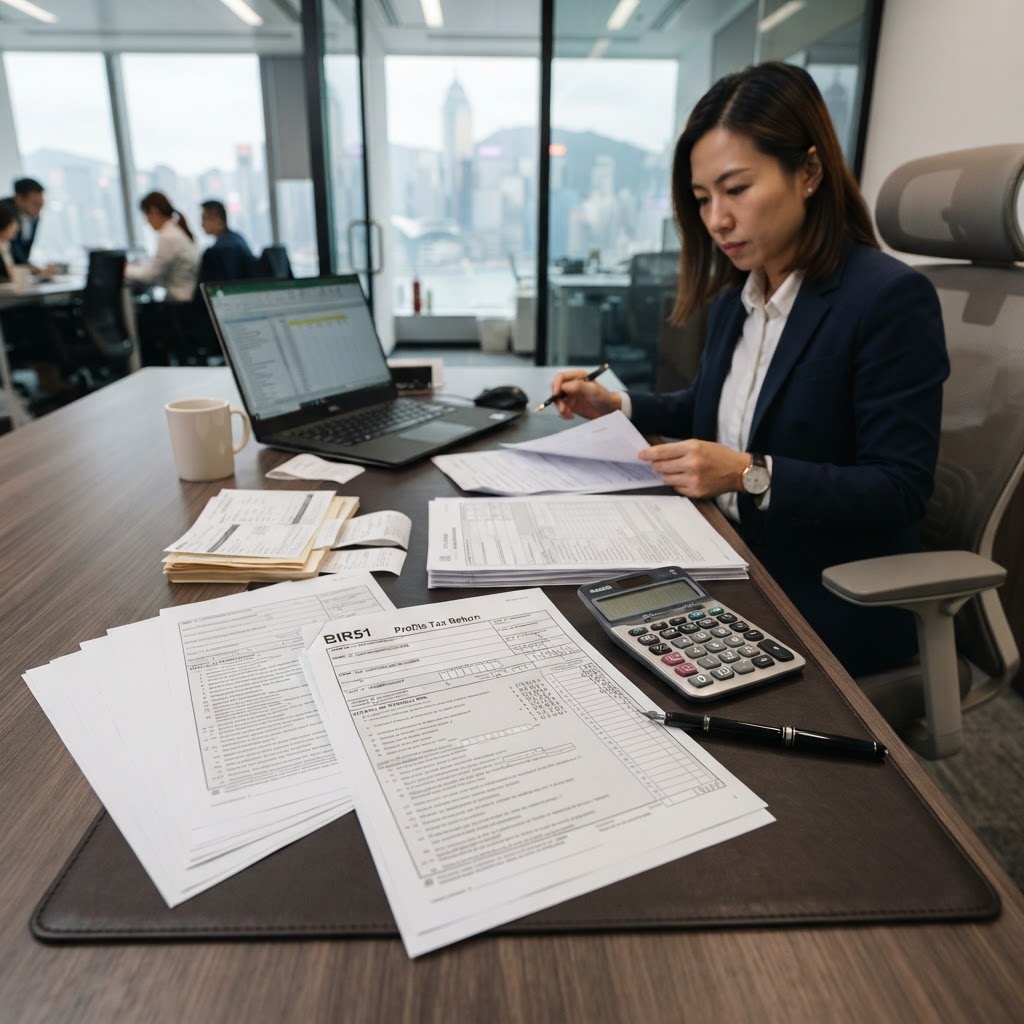
香港利得稅申報全攻略:2026年稅率、流程及合規要點
根據香港稅務局(Inland Revenue Department, IRD)最新統計,香港每年發出超過10萬份法團利得稅報稅表(BIR51)。根據香港《稅務條例》(香港法例第112章)第14條,所有在香港經營行業、專業或業務並獲得源自香港的應評稅利潤之公司,均須依法進行利得稅申報。隨著稅務局全面推進「電子報稅」與iXBRL格式申報新規,企業合規門檻顯著提升,中小企業務必掌握最新稅務法規與申報時限,以避免面臨重罰。
精選摘要:什麼是香港利得稅(Profits Tax)?
香港利得稅是根據《稅務條例》(第112章)徵收的直接稅。香港實行嚴格的「地域來源原則」(Territorial Source Principle),僅對在香港本地產生或得自香港的業務利潤徵稅。在2026年現行的利得稅兩級制下,香港公司首200萬港元應評稅利潤的稅率僅為8.25%,其餘利潤按16.5%徵收;非法人業務(如獨資及合夥)的兩級制稅率則分別為7.5%及15%。
一、香港利得稅基本制度與地域來源原則
香港稅制以簡單及低稅率著稱,其核心法律基礎為《稅務條例》(第112章)。與許多採取全球徵稅制度的國家不同,香港採用地域來源原則(Territorial Source Principle)。
根據《稅務條例》第14(1)條規定,任何人在香港經營任何行業、專業或業務,並獲得在香港產生或得自香港的所有應評稅利潤(售賣資本資產所得的利潤除外),均須繳納利得稅。若業務利潤完全得自香港境外,企業可根據稅務局《局長按語及修訂解釋》(DIPN No. 21)向稅務局申請「離岸收入豁免」(Offshore Income Exemption)。但需注意,稅務局對離岸豁免的審查極為嚴格,企業必須提供充足的業務合同、簽署地點、通訊紀錄及營運憑證。
二、2026年利得稅稅率計算:兩級制稅率機制
根據《稅務條例》附表8B(Schedule 8B),香港實施兩級制利得稅稅率(Two-Tiered Profits Tax Rates),顯著減輕了中小企及初創企業的稅務負擔:
- 法團(Corporations):首 200 萬港元的應評稅利潤按 8.25% 徵稅;超過 200 萬港元的部分按標準稅率 16.5% 徵稅。
- 非法團業務(Unincorporated Businesses,如獨資或合夥):首 200 萬港元的應評稅利潤按 7.5% 徵稅;超過 200 萬港元的部分按 15% 徵稅。
關連企業限制(Connected Entities Restriction)
為防止企業拆分公司以重複享受低稅率,稅務局規定:若一個企業集團包含多家關連企業,該集團僅能指派(Elect)旗下其中一家公司享受兩級制優惠稅率。其餘關連公司必須全數按標準稅率(16.5%)繳稅。
稅務扣除與寬減項目
企業在計算應評稅利潤時,可根據《稅務條例》第16條扣除為產生應評稅利潤而引致的一切支出,包括:
- 商業辦公室租金、員工薪金及強積金僱主供款;
- 研發開支(根據DIPN 47及DIPN 55,合格研發開支可享有高達200%至300%的超額稅務扣除);
- 根據條例第VI部享有的機械及工業裝置折舊免稅額(Depreciation Allowances)。
三、利得稅報稅表種類與發出時間點
香港稅務局通常於每年4月的首個工作日向本地企業集中發出利得稅報稅表。常見表單種類如下:
| 表單編號 | 適用對象 | 主要說明 |
|---|---|---|
| BIR51 | 香港法團(Corporations) | 適用於所有在港註冊的有限公司及外國公司香港分行。 |
| BIR52 | 非法團業務(Persons Other Than Corporations) | 適用於合夥業務(Partnership)及非本地人經營之業務。 |
| BIR60 | 個人報稅表(Part 5 獨資業務) | 適用於獨資經營者(Sole Proprietorship)填報業務利潤。 |
四、申報時限與「批量延期計劃」(Block Extension Scheme)
根據《稅務條例》第51(1)條,企業在收到報稅表後,常規申報期限為1個月。然而,為了方便稅務代表(Tax Representatives)處理大量報稅事宜,稅務局實施「批量延期計劃」(Block Extension Scheme),根據公司的結算年度(Accounting Date Code)給予相應延期:
- N 類(Code N):結算日於 4 月 1 日至 11 月 31 日之間,無批量延期,常規截止日為 4 月 30 日。
- D 類(Code D):結算日於 12 月 1 日至 12 月 31 日之間,可延期至 8 月 15 日(電子報稅可進一步延至 8 月 31 日)。
- M 類(Code M):結算日於 1 月 1 日至 3 月 31 日之間,可延期至 11 月 15 日(電子報稅可進一步延至 11 月 30 日)。
- 虧損個案(Loss Cases):若公司該年度為虧損,Code M 個案通常可進一步獲准延期至翌年 1 月底。
五、法定審計要點與強制性電子報稅(Mandatory e-Filing & iXBRL)
許多企業誤以為填妥BIR51表格即可完成報稅,這是一個極其危險的誤區。
根據香港《公司條例》(第622章)第379條及第429條,所有香港成立的有限公司,其董事必須在股東週年大會(AGM)上呈股經審計的財務報表。因此,有限公司在申報BIR51利得稅報稅表時,必須附上由香港執業會計師(CPA)簽發的「審計報告」(Auditor's Report)、經審計財務報表及稅務計算表(Tax Computation)。
強制性電子報稅與iXBRL格式新規
根據稅務局推進的稅務行政現代化藍圖,自2023/24課稅年度起,首階段強制性電子報稅已逐步實施。稅務局要求特定規模的企業及實體,在電子提交利得稅報稅表時,必須同時以內嵌可擴展商業報告語言(iXBRL)格式上載財務報表及稅務計算表。企業應儘早配置符合稅務局標準的iXBRL準備工具,確保申報合規。
六、逾期報稅與不實申報之法律責任及罰則
香港稅務局對於未依法報稅或逃稅行為採取極為嚴厲的執法態度。根據《稅務條例》第XII部,相關罰則如下:
- 第80(2)條(無合理辯解未按時提交或填報不正確):可被處以第3級罰款(最高 10,000 港元),並可被加處相等於少繳稅款 3 倍 的罰款。
- 第82A條(補加稅款 Penalty Tax):稅務局局長可直接向違規企業發出評稅通知,徵收最高達少繳稅款 300% 的補加稅罰款。
- 第82條(故意意圖逃稅蓄意虛報):屬於刑事罪行。一經定罪,最高可被判處第6級罰款(50,000 港元)、加罰少繳稅款 3 倍 的罰款,以及監禁 3 年。
七、中小企利得稅合規與避坑指南
為了確保稅務合規並降低營運風險,中小企應落實以下實務策略:
- 嚴格妥善保存業務紀錄(Cap. 112 Section 51C):法例規定企業必須保存業務收支紀錄及單據最少 7 年。未有保存者最高可被罰款 100,000 港元。
- 清晰分開個人與公司帳戶:切忌使用股東個人戶口收取公司款項,避免造成帳目混亂或引致稅務局專案稽查。
- 委任持牌TCSP與執業會計師:選擇擁有專業資歷的TCSP持牌秘書公司及香港執業會計師(CPA),精準掌握延期申報窗口與稅務扣除政策。
重點摘要(Key Takeaways)
- 香港利得稅實施地域來源原則,僅對得自香港的利潤徵稅。
- 2026年法團首200萬應評稅利潤享有8.25%優惠稅率,其餘按16.5%計算。
- 有限公司報稅必須具備由執業會計師簽發的審計報告(Cap. 622)。
- 利用 Block Extension Scheme 可獲得最長至11月30日的延期申報期。
- 逾期或虛報最高可面臨3倍少繳稅款罰款及3年監禁(Cap. 112 Sec 82)。
參考文獻
- 香港稅務局 (IRD) - 利得稅簡介與兩級制稅率說明
- 香港電子版香港法例 (eLegislation) - 《稅務條例》(第112章)第14條、第51條、第80條及第82A條
- 香港公司註冊處 (CR) - 《公司條例》(第622章)第379條與第429條財務報表及審計規定
- 香港稅務局 (IRD) - 稅務代表批量延期申報計劃(Block Extension Scheme)指引
- 香港稅務局 (IRD) - 強制性電子報稅及iXBRL申報規定
Related Articles
2026年香港强积金(MPF)雇主登记完全指南:60日登记期限、供款计算与eMPF平台实务
香港新公司雇主必读:强积金雇主登记60日期限、5%+5%供款计算、上下限、迟缴罚则与积金易(eMPF)平台操作实务,附扣税安排与合规清单。
2026年香港税务居民身份证明书(CoR)完全指南:IR1313A申请流程、60个税收协定与跨境节税实务
香港已与60个税务管辖区签订全面性避免双重课税协定,一份CoR可将内地股息预提税从10%降至5%。本文详解2026年IR1313A/IR1313B申请流程、21个工作日处理时间、电子CoR改革与BEPS受益所有人审查实务。
2026年香港稅務局實地審核與稅務調查完全指南:選案原因、法定權力、流程與自保實務
收到稅務局實地審核通知點算好?本文拆解香港《稅務條例》第112章下的選案邏輯、7年紀錄要求、6年與10年追溯期、第82A條罰款計算及應對實務,協助中小企化險為夷。